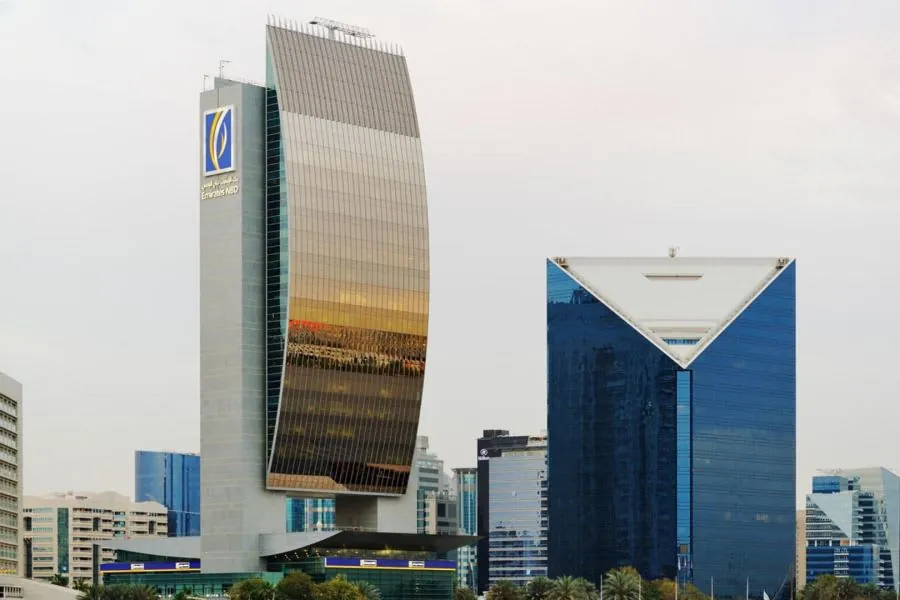
Банковский сектор ОАЭ продолжает расти: по данным регулятора, объем активов местных банков уже превысил 4,1 трлн дирхамов – это показатель устойчивой и хорошо защищенной системы.
Банки работают с разными валютами, позволяют свободно переводить средства за границу и предоставляют условия, которые подходят компаниям, работающим с международными партнерами.
При этом требования банков остаются четкими: нужны конкретный пакет документов, подтвержденные источники средств и прозрачная структура бизнеса.
Рассказываем, как открыть счет в банке ОАЭ.
Типы банковских счетов в ОАЭ
В ОАЭ доступно несколько типов счетов. Условия их открытия зависят от того, есть ли у вас резидентская виза, какие операции вы планируете совершать и какую сумму готовы держать на счету. Основные банки: Emirates NBD, ADCB, Mashreq, RAKBANK, Abu Dhabi Islamic Bank, First Abu-Dhabi bank – используют единый принцип: чем прозрачнее ваш финансовый профиль, тем шире набор услуг.
Счет для резидентов (Resident Account)
Резидентский счет подходит тем, у кого есть местная виза: рабочая, фрилансерская или инвесторская. Такой статус открывает доступ к полному набору услуг:
-
дебетовые и кредитные карты;
-
онлайн-банк;
-
мультивалютные операции;
-
инвестиционные продукты.
Банки рассматривают такие заявки быстрее, так как резидент уже прошел проверку благонадёжности.
Счет для нерезидентов (Non-resident Account)
Нерезидентский счет открыть сложнее. Банку нужно убедиться, что ваши операции прозрачны. Требуется расширенный пакет документов:
-
подтверждение доходов;
-
история движения средств;
-
деловой профиль.
Услуги, которые предоставляет банк лицам без статуса резидента, существенно ограничены: кредитные карты недоступны, а лимиты на операции могут быть ниже. Не все банки работают с нерезидентами, решения принимаются индивидуально.
Текущий счет (Current Account)
Текущий счет используют для ежедневных платежей. Он необходим для аренды жилья, так как в ОАЭ принято оформлять арендные чеки (post-dated cheques).
Банки предлагают два варианта: счет с переводом заработной платы (WPS Salary Account) и счет без привязки к работодателю. Если у вас трудовой контракт, удобнее выбрать банк вашего работодателя.
Сберегательный счет (Savings Account)
Сберегательный счет подходит, если у вас есть резерв средств и вы хотите получать пассивный доход. Формат бывает с фиксированной ставкой (Fixed Rate Savings) и плавающей (Variable Rate Savings). Валюта – AED, USD, EUR или GBP. Многие банки позволяют использовать сберегательный счет как зарплатный, но без чековой книжки.
Инвестиционный счёт (Investment Account)
Инвестиционный счет – это договор с банком о размещении капитала на срок от одного года до пяти и более лет. Банки предлагают структурированные продукты, портфельное управление, планы накоплений. Минимальная доходность по таким продуктам обычно фиксируется в диапазоне 3-7 % годовых. Минимальный вход зависит от банка.
Кто может открыть счет?
Счет в банке ОАЭ могут открыть резиденты, нерезиденты и компании, которые ведут деятельность в Эмиратах или используют юрисдикцию для международных расчетов. Банки – Emirates NBD, ADCB, Mashreq, RAKBANK, FAB – работают по единым стандартам комплаенса. Ключевое правило – банк должен понимать, кто вы, чем занимаетесь и какие операции планируете проводить.
Личные счета: резиденты и нерезиденты
Резидентам проще всего открывать счета. Достаточно паспорта и Emirates ID. В качестве подтверждения адреса подойдут оплаченные счета по коммунальным платежам минимум за 3 месяца (utility bill).
Нерезидент тоже может открыть личный счет. Таким клиентам банки предлагают в основном сберегательные продукты, устанавливают минимальный остаток и требуют развернутый пакет документов. Нерезиденту важно показать прозрачный источник дохода и объяснить цель открытия. Это часть проверки AML/KYC (Anti-Money Laundering / Know Your Customer – международный стандарт проверки клиента).
Нерезиденту нужно подготовить:
-
паспорт и штамп о въезде;
-
подтверждение адреса в стране проживания;
-
банковскую рекомендацию;
-
выписки из активных счетов за 2-6 месяцев;
-
подтверждение дохода;
-
цель открытия счета (предусмотрена письменная форма).
Минимальный остаток для нерезидентов – от 25 000 до 500 000 дирхамов в зависимости от банка. Для резидентов условия гибче.
Минимальный остаток – это сумма, которую банк требует постоянно держать на счете. Если баланс опускается ниже установленного уровня, банк либо списывает ежемесячную комиссию, либо может закрыть счет при систематическом нарушении условия.
Корпоративные счета: кто имеет право открыть
Корпоративный счет может открыть компания, зарегистрированная в ОАЭ: Mainland или Free Zone. Банк анализирует структуру владения, бизнес-модель и статус тех, кто управляет счетом. Важный элемент – подтвержденное физическое присутствие компании в ОАЭ. Для банков это признак того, что операции ведутся не формально, а из реальной точки управления.
Банку нужно убедиться, что клиент контролирует бизнес и имеет законный доступ к средствам. Для этого проверяют личность, налоговое резидентство и историю финансовых операций.
Для открытия корпоративного счета компании нужно предоставить:
-
лицензию;
-
учредительные документы: Memorandum & Articles of Association;
-
решение директора об открытии счета и назначении подписанта;
-
анкету банка (Company Profile);
-
бизнес-план с описанием деятельности;
-
выписки со счетов компании за последние 6 месяцев;
-
подтверждение источника средств (Source of Funds);
-
действующие контракты, инвойсы, описание финансовых потоков;
-
договор аренды офиса или подтверждение адреса в ОАЭ;
-
схему структуры владения (Ownership Structure Chart).
Если в структуре есть корпоративные акционеры, их документы нужно легализовать в посольстве ОАЭ. Апостиль не подходит – страна не участвует в Гаагской конвенции.
Если счет открывает физическое лицо (директор, акционер, бенефициар), нужны такие документы:
-
паспорт;
-
Emirates ID или виза резидента;
-
подтверждение адреса;
-
резюме;
-
банковская рекомендация;
-
выписки за 6 месяцев.
Банк вправе запросить дополнительные документы. Это нормальная практика из-за требований Compliance – внутренний контроль, который защищает банк и клиентов от рисков.
Пошаговая процедура открытия счета
Для начала нужно получить резидентскую визу и Emirates ID – без них открыть счет значительно сложнее. Виза может быть рабочей, фрилансерской, инвестиционной или Golden Visa. Далее необходимо подготовить пакет документов и подать заявку.
После этого сотрудники банка свяжутся с вами и назначат дату встречи для сверки документов и подтверждения легальности источников дохода и соответствия международным стандартам AML/KYC.
Среди банков, активно работающих с резидентами и экспатами, можно выделить:
-
Emirates NBD с удобным мобильным приложением и англоязычной поддержкой;
-
Mashreq, который предлагает быстрый онлайн-процесс открытия счета;
-
ADCB с пакетами для фрилансеров и малого бизнеса;
-
First Abu-Dhabi bank, лояльный к русскоязычным клиентам и позволяющий открыть счет в валюте RUB;
После одобрения клиент получает IBAN (номер счета), дебетовую карту и доступ к онлайн- и мобильному банкингу.
Открытие счета в банке ОАЭ – не самая простая процедура. Заявителю нужно не только подготовить правильный перевод документов, но и детально изучить требования местного законодательства.
Мы знаем все об особенностях открытия счетов в ОАЭ. Наши специалисты предоставляют всестороннюю поддержку: мы сопровождаем на каждом этапе, объясняем тонкости регистрации компаний и открытия банковских счетов, помогаем подготовить документы и взаимодействовать с банками.
Преимущества банковских счетов в ОАЭ
В Эмиратах доступна регистрация компаний со 100%-ным иностранным участием. Валютный контроль отсутствует, курс дирхама стабилен относительно доллара США, а расчеты можно вести в любой мировой валюте без конвертации.
Банковский сектор ориентирован на экспатов. Большинство крупных банков использует многоязычные платформы, поддерживает английский и арабский, предлагает дебетовые и кредитные карты, а также удобный онлайн- и мобильный банкинг. Технологии безопасности включают двухфакторную аутентификацию, шифрование данных и регулярные обновления систем.
Ключевые преимущества банковских счетов в ОАЭ:
-
отсутствие ограничений на движение капитала;
-
лояльные тарифы на обслуживание и банковские операции;
-
высокая надежность ведущих банков, подтвержденная международными рейтингами;
-
возможность полноценной работы с международными контрагентами;
-
технологии безопасности мирового уровня, включая онлайн-банкинг и мобильные приложения.
Банковские счета в ОАЭ дают свободу управления финансами и позволяют сосредоточиться на развитии бизнеса или личных инвестициях.
Заключение
Банковские счета в ОАЭ предоставляют гибкость и прозрачность для управления финансами как физическим, так и юридическим лицам. Стабильная система, продуманные сервисы и международные стандарты безопасности делают их удобным инструментом для ведения бизнеса и личных расчетов. Выбор подходящего счета зависит от вашего статуса, целей и характера операций.
Программа Резидентская виза ОАЭ →Остались вопросы по теме статьи?
Разберём вашу ситуацию и подскажем следующий шаг.